A Fortune 500 Európa lista harmadik éve mutatja be a kontinens legnagyobb, bevétel alapján rangsorolt vállalatait, idén összesen 14,9 billió dollárnyi ($14 900 000 000 000) együttes bevétellel, ami 2,5 százalékos növekedést jelent az előző évhez képest. A lista mögött azonban jóval bonyolultabb és néhol ellentmondásos kép rajzolódik ki, mint amit egyetlen összesített szám sugall. A kérdés ezért nem az, nőtt-e Európa gazdasága összességében. A kérdés az, mely ágazatok húzták fel ezt a növekedést, és melyek fizették meg az árát.
A rangsort a Fortune magazin állítja össze, az idei kiadást Grethe Schepers, a Fortune európai listáiért felelős igazgatója vezette, a pénzügyi adatokat pedig egy kutatói csapat ellenőrizte, az S&P Global Market Intelligence és az LSEG adatszolgáltatók támogatásával. A módszertan szerint a vállalatokat a legutóbbi lezárt pénzügyi évük teljes bevétele alapján rangsorolják, a bankoknál a bruttó kamat és nem kamatjellegű bevételek összegét, a biztosítóknál a díjbevételt, a befektetési hozamokat és a realizált tőkenyereséget veszik figyelembe.
Az energiaipar és az autóipar zsugorodása
A lista élén továbbra is ismerős nevek állnak, a Volkswagen 351 milliárd dolláros bevétellel vezeti a rangsort, mögötte a Shell, a Glencore, a TotalEnergies és a BP következik. A csúcson mégis inkább hanyatlás, mint növekedés jellemzi az adatokat. A Shell bevétele 10,6 százalékkal esett vissza, a TotalEnergies 10,7, a BP pedig 8,6 százalékkal, miközben a BP profitja 97,5 százalékkal zuhant egyetlen év alatt. A Fortune adatai önmagukban nem tartalmaznak magyarázatot erre a visszaesésre, csak magát a tényt rögzítik, hogy Európa három legnagyobb olajvállalata egyszerre veszített bevételéből és nyereségéből is. Noha szóba jöhet az alacsonyabb átlagos eladási ár, amit közvetve alátámaszt, hogy Kína az iráni háború alatti keresletcsökkentésével visszafogta az árak emelkedését, emellett szerepet játszhatott a finomítói marzsok szűkülése és a dollár erősödése is, a BP kiugróan nagy, 97,5 százalékos profitesése pedig inkább egyszeri leírásra, mint folyamatos árhatásra utal. Viszont ezek mélyreható vizsgálata egy külön elemzést kívánna meg.
Hasonlóan nehéz évet zárt az európai autóipar. A Stellantis bevétele 17,2, profitja pedig 70,6 százalékkal esett vissza, a Mercedes Benz Group bevétele 4,9, profitja 28,4 százalékkal csökkent, a BMW Group esetében a visszaesés 8,4, illetve 35,4 százalékos volt. Egyedül a Volkswagen tartotta valamelyest a szintjét, de az ő profitja is 31,6 százalékkal esett vissza. A háttérben minden bizonnyal a kínai elektromosautó gyártók európai piaci térnyerése áll, amely mostanra a kontinens legnagyobb ipari munkaadóit is érzékenyen érinti.
A védelmi ipar feltámadása
Ezzel szemben a védelmi és légiipari cégek kiemelkedően jól teljesítettek. A Rheinmetall bevétele 28,3 százalékkal nőtt, ezzel 58 helyet lépett előre a rangsorban, a Leonardo bevétele 16,2 százalékkal, ranghelye 24-gyel javult, a Safran 16,7, a BAE Systems pedig 17,2 százalékos bevételnövekedést ért el. Az Airbus is 5,8 százalékkal bővült. Ez a mintázat pontosan illeszkedik ahhoz a folyamathoz, amelyet a NATO tagállamok újrafegyverkezési döntései és az Ukrajna elleni orosz háború tápláltak, a védelmi kiadások növelése immár nem csupán politikai szándéknyilatkozat, hanem mérhető vállalati bevétel is Európa iparában.
A bankszektor csendes győzelme
A legstabilabb ágazat továbbra is a pénzügyi szektor. A BNP Paribas bevétele 7,6, a Banco Santanderé 6,6, a HSBC-é 8 százalékkal nőtt, az ING Group esetében a növekedés 19,2, a Deutsche Banknál 11,7, a Commerzbanknál pedig 17,7 százalékos volt. A NatWest Group bevétele 18,7 százalékkal bővült, profitja pedig 6,5 százalékkal nőtt. A bankok jó teljesítménye elsősorban a tartósan magas kamatkörnyezetnek köszönhető, amely a hitelezési marzsokat is megemelte, ez a szektor önmagában is jelentős részét adja annak a 2,5 százalékos összesített bevételnövekedésnek, amelyet a lista módszertani összefoglalója kiemel.
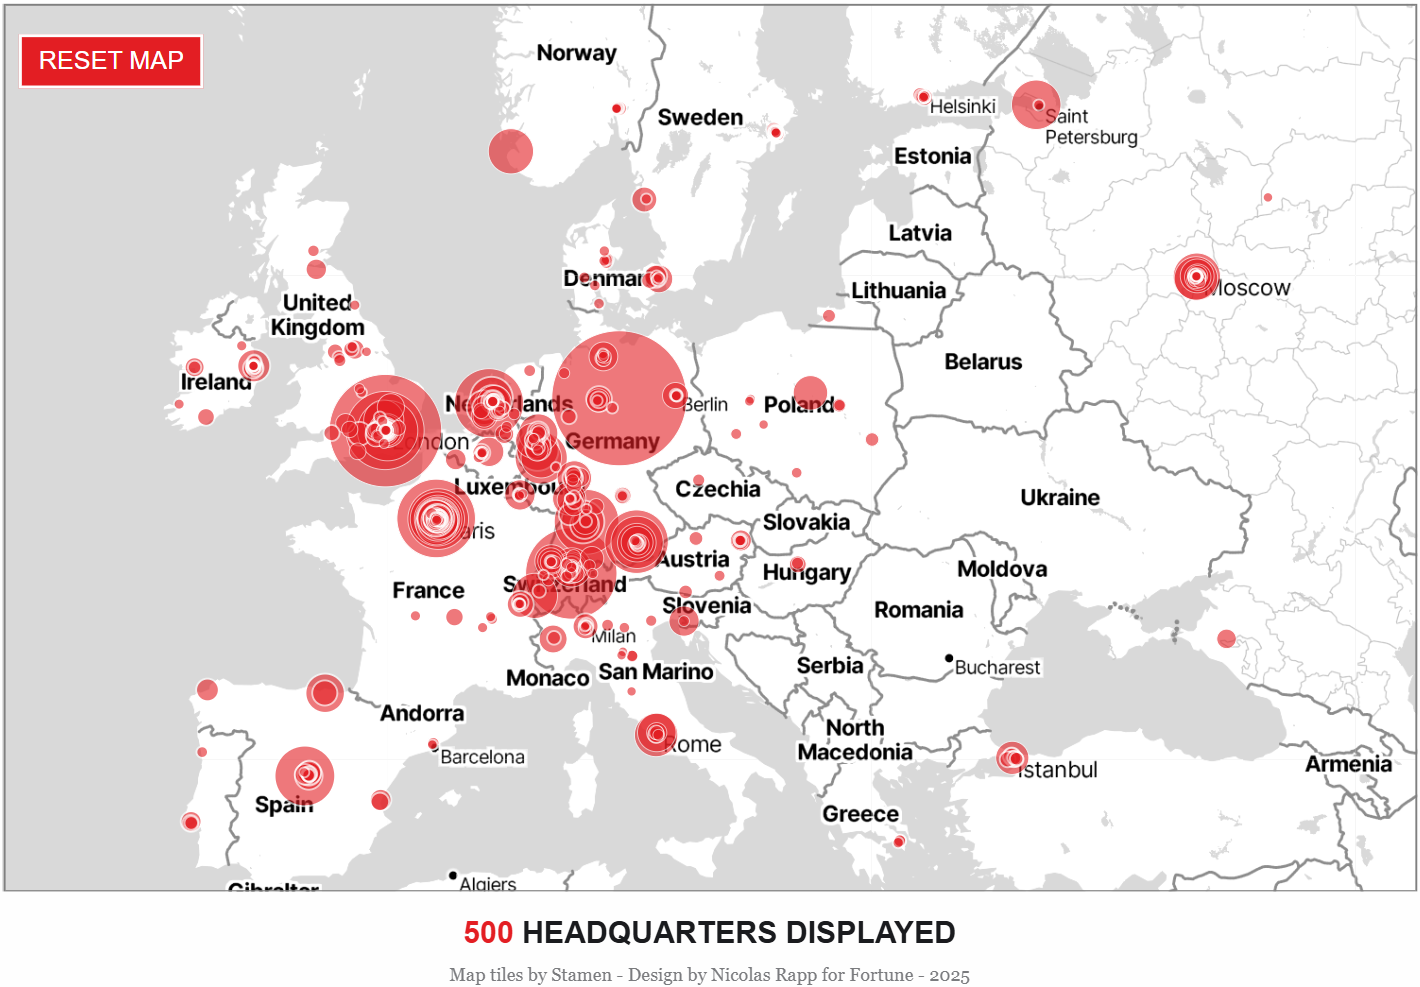
A Fortune 500 globális vállalat székhelyeinek eloszlása a kontinensen. (Forrás: Fortune – itt tanulmányozható az interaktív térkép)
Németország túlsúlya és a törésvonalak országon belül
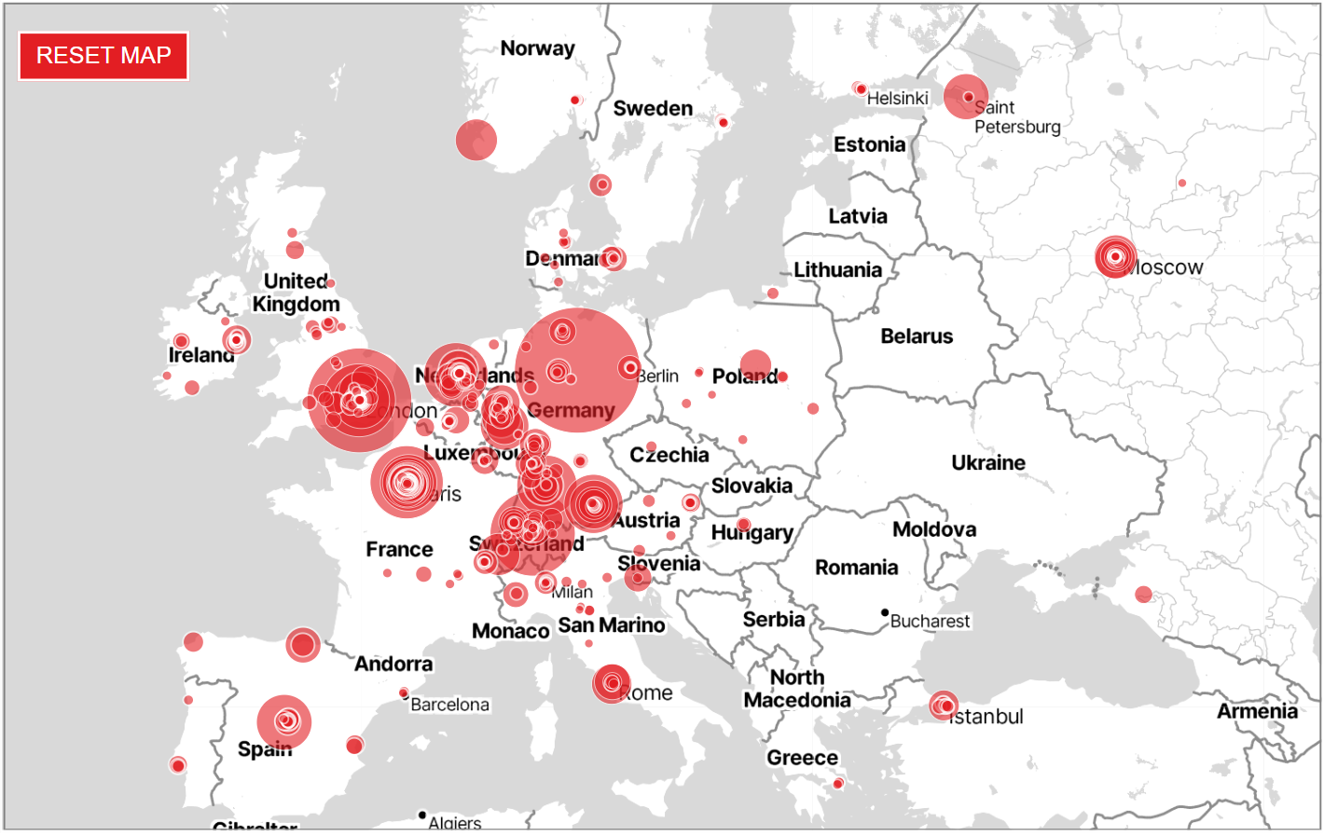
A vállalatok földrajzi eloszlása is sokat elárul a kontinens gazdasági szerkezetéről. A térképes vizualizáció szerint a legsűrűbb és legnagyobb körökkel jelzett fürt egyértelműen Németország, Svájc és a Benelux térség környékén rajzolódik ki, ahol Wolfsburgtól Münchenig, Frankfurttól Amszterdamig szinte folyamatos a nagyvállalati jelenlét. Ezzel szemben Kelet és Délkelet Európa nagy része, Görögországtól Lengyelországig és a balti államokig, jóval ritkásabban van jelen a listán, jelezve, hogy a kontinens gazdasági súlypontja továbbra is erősen nyugat felé húz. Németország belső képe azonban maga sem egységes. Miközben a Volkswagen, a Mercedes Benz és a BMW a csúcson szerepelnek, a Uniper nevű energetikai vállalat bevétele 35,4 százalékkal zuhant, profitja pedig 95,3 százalékkal esett vissza, a cég 26 helyet csúszott lejjebb a rangsorban. A Uniper évekkel ezelőtti állami mentőcsomagja után is folyamatosan zsugorodik, ami jól mutatja, hogy a német energiapiac szerkezeti átalakulása még korántsem zárult le. Ezzel párhuzamosan a Rheinmetall és a Siemens Energy növekedése azt sugallja, hogy a német ipar súlypontja fokozatosan tolódik el a hagyományos energiaipartól a védelmi és technológiai szektorok felé.
Oroszország árnyéka a listán
A rangsor egyik legfigyelemreméltóbb, ugyanakkor kevéssé hangsúlyozott jellemzője, hogy továbbra is jelentős számban szerepelnek rajta orosz vállalatok, annak ellenére, hogy Oroszország gazdasága a nyugati szankciók és az ukrajnai háború miatt jórészt elszigetelődött Európától. A Gazprom bevétele 15,2 százalékkal nőtt, hét helyet lépett előre, a Szberbanké 40,4 százalékkal, harminckét helyet javulva, a VTB Bank bevétele pedig 55,1 százalékkal nőtt, negyvenöt helyet előrelépve a listán. A Gazprombank bevétele 66,5, a Novatek 3,5, a Rosznyefty 1,6 százalékkal nőtt. Hasonlóan látványos ugrást mutatnak a török bankok is, a Halkbank 56,2, az İşbank 44, a VakıfBank pedig 50,2 százalékos bevételnövekedéssel, több tucat helyet előrelépve a rangsorban. Ez a jelenség arra emlékeztet, hogy a Fortune módszertana a vállalatok földrajzi besorolását, nem pedig azok geopolitikai elfogadottságát követi, az orosz és török pénzintézetek részben a helyi valuták leértékelődése és a magas infláció miatt mutatnak dollárban is látványos bevételnövekedést. A jelenség ugyanakkor jól illusztrálja, mennyire törékeny a nyugati gazdasági elszigetelés fogalma, hiszen az orosz energiavállalatok és bankok, ha nem is nyugati piacokon, de továbbra is jelentős, mérhető gazdasági szereplők maradnak.
A Fortune interaktív felülete, amely lehetővé teszi az európai topvállalatok elemzését pénzügyi eredmények, iparágak és földrajzi elhelyezkedés alapján. (Forrás: Fortune – itt tanulmányozható az interaktív térkép és adatbázis)
Összegzés
A Fortune 500 Európa lista önmagában egyetlen mutató, a bevétel mentén rangsorolja a vállalatokat, ez a nézőpont azonban élesen kirajzolja a kontinens gazdaságpolitikai súlypontjainak elmozdulását. Az energiaipar és a hagyományos autóipar visszaszorulóban van, a védelmi ipar és a pénzügyi szektor pedig egyre nagyobb súlyt képvisel, ami összecseng azzal, amit az európai külpolitikai gondolkodás is egyre hangsúlyosabban megfogalmaz, a biztonság és a gazdasági ellenálló képesség előtérbe kerülésével a klasszikus ipari szerkezettel szemben. Eközben a listán tovább élő orosz és török vállalatok emlékeztetnek arra, hogy a gazdasági és a politikai Európa határai a valóságban ritkán esnek pontosan egybe.
Források
- Fortune 500 Europe, the largest companies in Europe by revenue (2025-ös rangsor). Link: https://fortune.com/europe/ranking/fortune500-europe/
- Fortune. Visualize the Fortune 500 Europe (térképes vizualizáció). Link: https://fortune.com/franchise-list-page/visualize-the-fortune-500-europe-2025