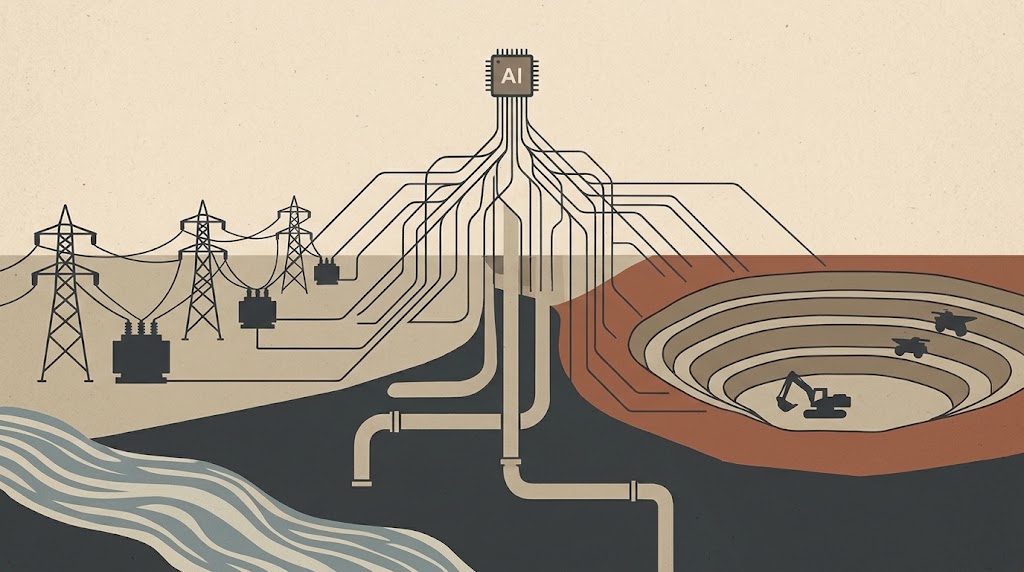
A mesterséges intelligencia és az arról folytatott diskurzus noha legfőképpen egy szoftveres, online történet, minden betanított modell és minden megválaszolt kérdés mögött ott a fizikai háttér, a megbízható és olcsó áram, a hűtővíz, a kritikus nyersanyagok és az ezeket összekötő infrastruktúra. Ha ezek hiányoznak, a legjobb modell is csak terv marad. Ezt a szempontot állítja előtérbe a Konrad-Adenauer-Stiftung 2026 októberében Berlinben megjelent Monitor kiadványa, amely a KAS elemzési és tanácsadási részlegéhez tartozik. A szerzők: Simon Engelkes az intézet energia és nyersanyag szakpolitikai tanácsadója, 2017 és 2026 között a közel-keleti és észak-afrikai osztályon dolgozott, legutóbb a ramallahi palesztin iroda vezetőjeként. Alesia Makaj a KAS kutatója volt energiapolitikából és geopolitikából a Deutsche Bundesstiftung Umwelt ösztöndíjprogramján keresztül, jelenleg közgazdasági doktorátust folytat.
Nagy ígéret, sűrűsödő kapacitás
Egy becslés szerint a mesterséges intelligencia 2030-ig akár 13,5 billió euróval járulhat hozzá a globális GDP-hez, a Nemzetközi Valutaalap pedig úgy látja, hogy a világ foglalkoztatásának közel 40 százalékát érinti majd, a fejlett gazdaságokban nagyjából 60 százalékát. A kiadvány maga is jelzi, hogy ezek a jóslatok bizonytalanok, és egyes kutatások csak szerény termelékenységnövekedést várnak. Az Unióban a legalább tíz főt foglalkoztató cégek aránya, amelyek használnak valamilyen MI technológiát, 2024 13,5 százalékáról 2025-re közel 20 százalékra nőtt, a használat nagyobb része viszont még szöveges alkalmazás. A globális MI piac 2025-ben nagyjából 219 milliárd eurót ért, 2030-ra az előrejelzések 1 billió euró fölé teszik. A fizikai oldalt az adatközpontok adják. 2026 áprilisában az Egyesült Államokban több mint 4400 működött, az Egyesült Királyságban 555, Németországban 523, Franciaországban 394, Kínában 369, az Unió egészében 2216. Németország így az EU legfontosabb csomópontja, a Google 5,5 milliárd eurós beruházást jelentett be, az Nvidia a Deutsche Telekommal körülbelül 1 milliárd eurós ipari felhőt tervez Münchenben, a francia Data4 pedig Hanauban épít. A kapacitás azonban erősen összesűrűsödik, a Frankfurt és Rajna-Majna térség meglévő és tervezett kapacitása nagyjából háromszorosa a második helyen álló Berlin és Brandenburgénak, ami hatékony, de egyben egyetlen meghibásodási pontot is jelent.
Áram a megfelelő helyen
Az adatközpontok 2024-ben a globális áramfogyasztás nagyjából 1,5 százalékát, 415 terawattórát használtak el, ebből 45 százalék az Egyesült Államokra, 25 Kínára, 15 pedig Európára esett. A fogyasztás 2017 óta évi 12 százalékkal nő, több mint négyszer olyan gyorsan, mint az összes áramfogyasztás. 2030-ra 945 terawattóra körüli szintre számítanak, ami valamivel több Japán mai teljes fogyasztásánál, az IEA szerint 2035-re 1200 is lehet. Németországban az MI-hez köthető áramigény 2015 és 2025 között nagyjából 12 milliárd kilowattóráról 21,3 milliárdra nőtt, ez már a nemzeti fogyasztás nagyjából 4 százaléka. Egy nagy adatközpont ma 100 ezer háztartás áramát fogyasztja, az épülő legnagyobbak akár kétmillió háztartásét.
Az áramért ipari villamosítással, elektromos járművekkel és hidrogéntermeléssel kell versenyezni, és minden adatközpontnak lekötött gigawatt egy olyan gigawatt, amely máshol hiányzik. Az energiapolitika hagyományos hármasa, a megfizethetőség, a megbízhatóság és a fenntarthatóság mellé így negyedikként a stratégiai elosztás kérdése lép. Szövetségi rendszerben, mint a német, ez tartományi és helyi ellenállásba is ütközhet.
A legélesebb szűk keresztmetszet a hálózat. Németországban az új adatközpontok csatlakoztatására akár hét évet is várni kell, Hollandiában akár tízet, az Egyesült Államokban többnyire egy és három év között. Az uniós hálózatfejlesztések jellemzően több mint tíz évig tartanak, az idő több mint felét pedig a tervezés és az engedélyezés viszi el, nem az építkezés. A kiadvány ezért szerkezeti, nagyrészt belső eredetű akadálynak nevezi, amely reformokkal oldható. A német gazdasági és energiaügyi minisztérium el is indította ezeket, a Bundesbedarfsplangesetz (Szövetségi Hálózati Szükségletiterv-törvény) és az új intézkedéscsomag keretében, a szabad kapacitás átláthatóságával és a “first ready, first served” elvvel, ehhez jön a Rechenzentrumsstrategie (adatközpont-stratégia). Párhuzamos út az adatok áramhoz vitele (data moves to power), vagyis a tanítási és szimulációs munka áthelyezése megújuló forrás közeli, decentralizált központokba, ami a hálózat terhelőjéből a többlet elnyelőjévé teheti az adatközpontot. Ha a késlekedés marad, Európa MI-kapacitásának nagy része a 2030-as évekre csúszhat, az Egyesült Államok, az Öböl-államok és Kína pedig előrébb szakadhat.
A víz láthatatlan tétele
Egy nagyjából 130 megawattos hiperskálájú adatközpont hatékony hűtés mellett is évi 171 millió liter vizet használ. Az MI gazdaság teljes vízigénye, a félvezetőgyártással és az áramtermeléssel együtt, becslések szerint évi 23 milliárd köbméter, ami 2050-re több mint 54 milliárdra nőhet. A gond a helyszín és az időzítés. A világ adatközpontjainak mintegy 40 százaléka magas vagy rendkívül magas vízstresszű térségben működik, a hűtési igény nyáron csúcsosodik, amikor a közösségeknek és a mezőgazdaságnak is a legnagyobb a hiány. 2026 nyarán a hőhullámok és az aszály miatt a Rajna és a Duna is kivételesen alacsony volt, ami a belvízi hajózást és a folyóvízre épülő energiaellátást is nyomás alá helyezte.
Európán belül nagy a szórás. Az északi országokban és Hollandiában a hűvös éghajlat és a bőséges édesvíz mellett a szabad hűtés alig érinti a helyi vizeket, ezért is települtek oda a nagy felhőszolgáltatók. Franciaországban az olcsó atomáram vonzó, de ugyanez az atomflotta folyóvízre szorul, és minden hőhullámos nyár erősíti a vízkivétel elleni tiltakozást. Dél-Európában, Spanyolországban, Olaszországban, Görögországban és a mediterrán Franciaországban a szezonális aszály miatt a legvalószínűbb az összeütközés a vízfelhasználókkal. A kapacitás közben a nagyvárosi csomópontokban, Frankfurtban, Londonban, Amszterdamban, Párizsban és Dublinban (FLAP-D) sűrűsödik, ezek kapták 2024 új európai kapacitásának 85 százalékát. A félvezetőgyárak közel harmada is vízstresszes területen áll, és a chipszektor vízigénye 2050-ig több mint 600 százalékkal nőhet. Abszolút értékben az MI vízlábnyoma kisebb a nehézipar vagy a mezőgazdaság lábnyománál, a különbség az, hogy ott jelentkezik, ahol a víz már amúgy is kevés.
Ásványok és a kínai fölény
Az MI hardveréhez réz, szilícium, gallium, ritkaföldfémek és lítium kell. A réz az energiaelosztásban és a hűtésben van jelen, a szilícium a processzorokban, a gallium az energiahatékony alkatrészekben, a ritkaföldfémek a hűtőventilátorok mágneseiben, a lítium a tartalék áramellátásban. Az adatközpontok ma egyik ásványnak sem a legnagyobb felhasználói, 2030-ra viszont a réz és a szilícium keresletének nagyjából 2 százalékát, a ritkaföldfémekének több mint 3 százalékát, a galliuménak akár 11 százalékát adhatják, miközben a védelmi, a tiszta energiás és az építőipari szektorral versenyeznek ugyanazokért a készletekért. A fő gond a koncentráció. 2024-ben a finomított réz közel 60 százaléka, az alumínium, a szilícium, a mágnesekhez használt ritkaföldfémek és a gallium több mint 90 százaléka három termelő országból származott, szinte mindegyik kategóriában Kína vezet. 2024 decemberében Peking gallium, germánium és antimon exportját korlátozta az Egyesült Államok felé, majd a grafitot is felvette a listára, 2025 februárjában pedig a volfrámra, tellúrra, bizmutra, indiumra és molibdénre is kiterjesztette az ellenőrzést. Ezek egy része közvetlenül a processzorokban és a diódákban használatos, így az európai döntéshozók számára az ellátásbiztonság már élő kockázat.
Új hatalmi földrajz, európai tennivalók
A nagyhatalmak eltérő modellel versenyeznek, Kínában államirányított, az Egyesült Államokban magánszektor vezette, az EU-ban vegyes, az Öböl-államokban tőkevezérelt a rendszer. Az első szakaszban a tehetség, a kockázati tőke és a félvezetők döntöttek, a következőben a hatalmat az is eldöntheti, ki fér hozzá olcsó áramhoz, vízhez és ásványhoz. A mai vezetők előnye egyelőre fennmarad, az amerikaiaké a modellfejlesztés, a nagy felhőszolgáltatók és a félvezető ökoszisztéma révén, a kínaiaké az állami irányítás és a finomítási pozíció miatt. Tajvan paradoxona, hogy a technológiai vezető szerep nem jár együtt infrastrukturális biztonsággal, az energiahiány és a geopolitikai feszültség sebezhetővé teszi.
Németország és az Unió erősségei, a nagy gazdaság, az MI-t használó vállalatok, a kutatóintézetek és az adatközponti beruházások lendülete mellett a széttagolt infrastruktúra-tervezés és a hosszú engedélyezés korlátozza őket. Tőkemozgósításban és az állami iparfejlesztés sebességében nem vehetik fel a versenyt Washingtonnal és Pekinggel, az előnyük az lehet, ha a meglévő erősségeket gyorsabb infrastruktúra-építéssé tudják alakítani. Az első próba az energia, hiszen Németországban már most magasak az áramárak és szűkös a hálózat. A kiadvány arra is figyelmeztet, hogy aki csak szervereket fogad be, de a modelleket, a felhőszolgáltatásokat és a kulcstechnológiákat nem birtokolja, fizikai helyszín marad, nem az érték és a befolyás alakítója.
A javaslatok nem újak, de az MI-vitából eddig többnyire kimaradtak. A digitális szuverenitást ki kell terjeszteni az energia-, víz- és nyersanyagbiztonságra. Az MI infrastruktúráról érdemes a helyi jólét és a munkahelyek felől beszélni, mert ez a polgárokhoz közelebb áll a szabályozási vitáknál. Németország építsen európai MI otthoni előnyt a megújuló energiára, a stratégiai nyersanyagok feldolgozására, finomítására és újrahasznosítására, valamint a hazai lítium, réz, nikkel és kobalt jobb kiaknázására, bár teljes önellátás sosem lesz. Végül erőforrástudatos MI infrastruktúra zónákat kell kijelölni, ahol az áram, a megújuló termelés, az optikai hálózat, a víz és a földterület együtt rendelkezésre áll.
Nyitva maradó kérdések
Az MI első szakaszának győztesei a legjobb algoritmusokkal rendelkező országok voltak. A másodikét azok nyerhetik, amelyek olcsó áramot, gyors hálózati csatlakozást, biztonságos nyersanyag-ellátást és gyors építési kapacitást tudnak ötvözni az erőforrás-takarékosabb modellekkel. Hogy Európa melyik feltételt tudja előbb teljesíteni, egyelőre nyitott.
Forrás:
- Engelkes, Simon, Makaj Alesia:. The Physical Race for AI, How Control over Electricity, Water, and Critical Minerals Is Becoming a Determinant of AI Leadership. Konrad-Adenauer-Stiftung, Monitor Innovation/Energy & Resources. (2026. 10.). Link: https://www.kas.de/en/monitor/detail/-/content/the-physical-race-for-ai-2