Az európai gazdaság régóta húzódó strukturális problémái 2026-ra elérték azt a politikai küszöböt, amelyen túl már nem lehetett tovább halogatni az érdemben koordinált választ. A termelékenységi lemaradás az Egyesült Államokkal és Kínával szemben, az energiaárak tartós hátrányos különbsége, a töredezett belső piac és az innovációs ökoszisztéma elégtelensége együttesen olyan kihívást formálnak, amelyre az Európai Unió az elmúlt bő másfél évben egymást követő keretdokumentumokkal, cselekvési tervekkel és intézményi újítási ígéretekkel próbált válaszolni. A kérdés az, hogy ezek az eszközök elegendők-e, vagy Európa ismét a diagnózis bőségébe és a végrehajtás szűkösségébe fullad.
Az intézményi háttér és a vizsgált anyagok
A jelen elemzés alapvetően a Bruegel brüsszeli think tank 2025-2026-ban megjelent elemzéseire, a Nemzetközi Valutaalap 2026. márciusi reformértékelésére, az Európai Bizottság versenyképességi dokumentumaira, valamint az Európai Parlament Think Tankjének tájékoztatóira támaszkodik.
A Bruegel 1987-ben alapított, jelenleg mintegy harminchat tagállami és vállalati tagot tömörítő brüsszeli think tank, amely az európai gazdaságpolitika legbefolyásosabb független elemzőközpontjaként tartja magát számon. Különösen erős profilt épített ki a monetáris unió, a tőkepiacok, az energiapolitika és az iparpolitikai reformok területén. Az alább hivatkozott Bruegel-elemzések szerzői között szerepel Jeromin Zettelmeyer, Simone Tagliapietra és Thomas Mramor, akik a brüsszeli reformdiskurzus meghatározó szereplői. A Nemzetközi Valutaalap idézett anyaga 2026 márciusában, egy madridi egyetemen tartott konferencia keretében hangzott el a szervezet főközgazdásza részéről, és az európai termelékenységi mérleg legfrissebb intézményi értékelését tartalmazza.
A diagnózis, amelyről mindenki tud
A Draghi-jelentés 2024. szeptemberi megjelenése óta az Európai Unió versenyképességi vitájának szókészlete gyökeresen megváltozott. Mario Draghi volt EKB-elnök és olasz miniszterelnök több mint 380 oldalon tárta fel az uniós gazdaság strukturális gyengeségeit, és évi 800 milliárd eurós nagyságrendű többletberuházást javasolt a lemaradás behozásához. A dokumentum azóta hivatkozási alappá vált. Von der Leyen bizottsági elnök deklarálta, hogy minden tagállam és az Európai Parlament is jóváhagyta a Draghi-tervet mint stratégiai irányvonalat, a Versenyképességi Iránytű, a Clean Industrial Deal és az „One Europe, One Market” menetrendjének kilencven százaléka közvetlen visszautalást tartalmaz a Draghi-ajánlásokra. Draghi 2026-ban a Charlemagne-díjat is elnyerte e munkájáért.
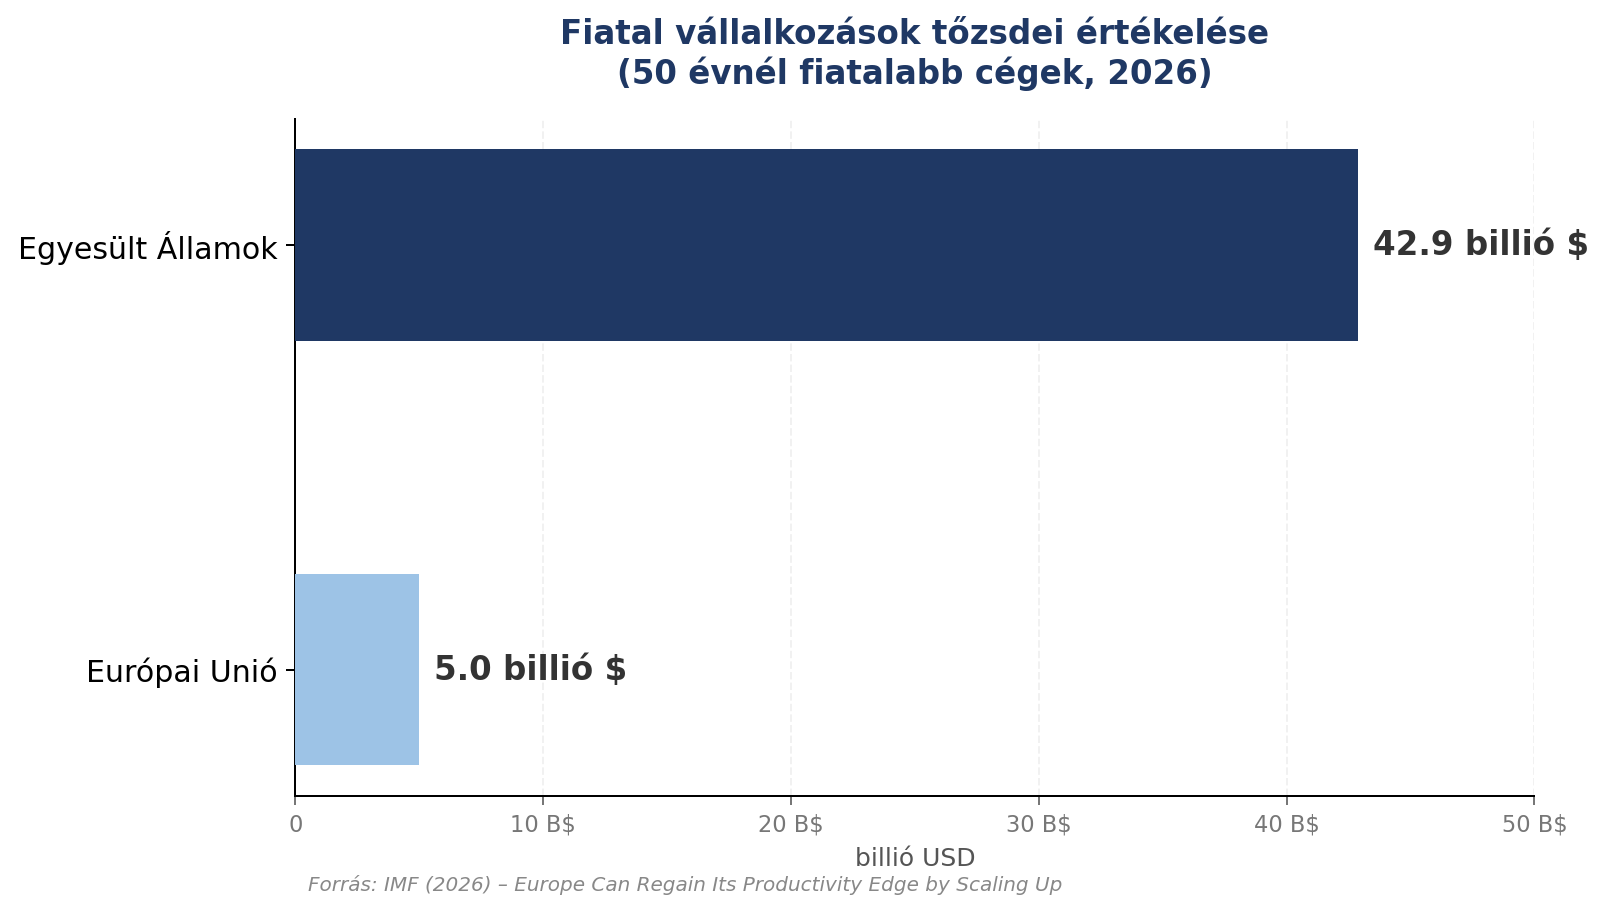
A diagnózis lényege nem változott azóta sem. Az IMF 2026 márciusában publikált reformértékelése szerint 2010-ben az EU gazdaságának mérete nagyjából megfelelt az Egyesült Államokénak, és lényegesen meghaladta Kínáét. Azóta a rés, különösen a termelékenység terén, látványosan kiszélesedett. Az EU-ban a fiatal vállalkozások tőzsdei értékelése összesen 5 billió (1 billió = 10¹²) dollárt tesz ki, szemben az Egyesült Államok 42,5 billió dolláros értékével, és ez az aránytalanság nem a technológiai gigavállalatok dominanciájának, hanem az európai integráció belső töréseinek következménye.
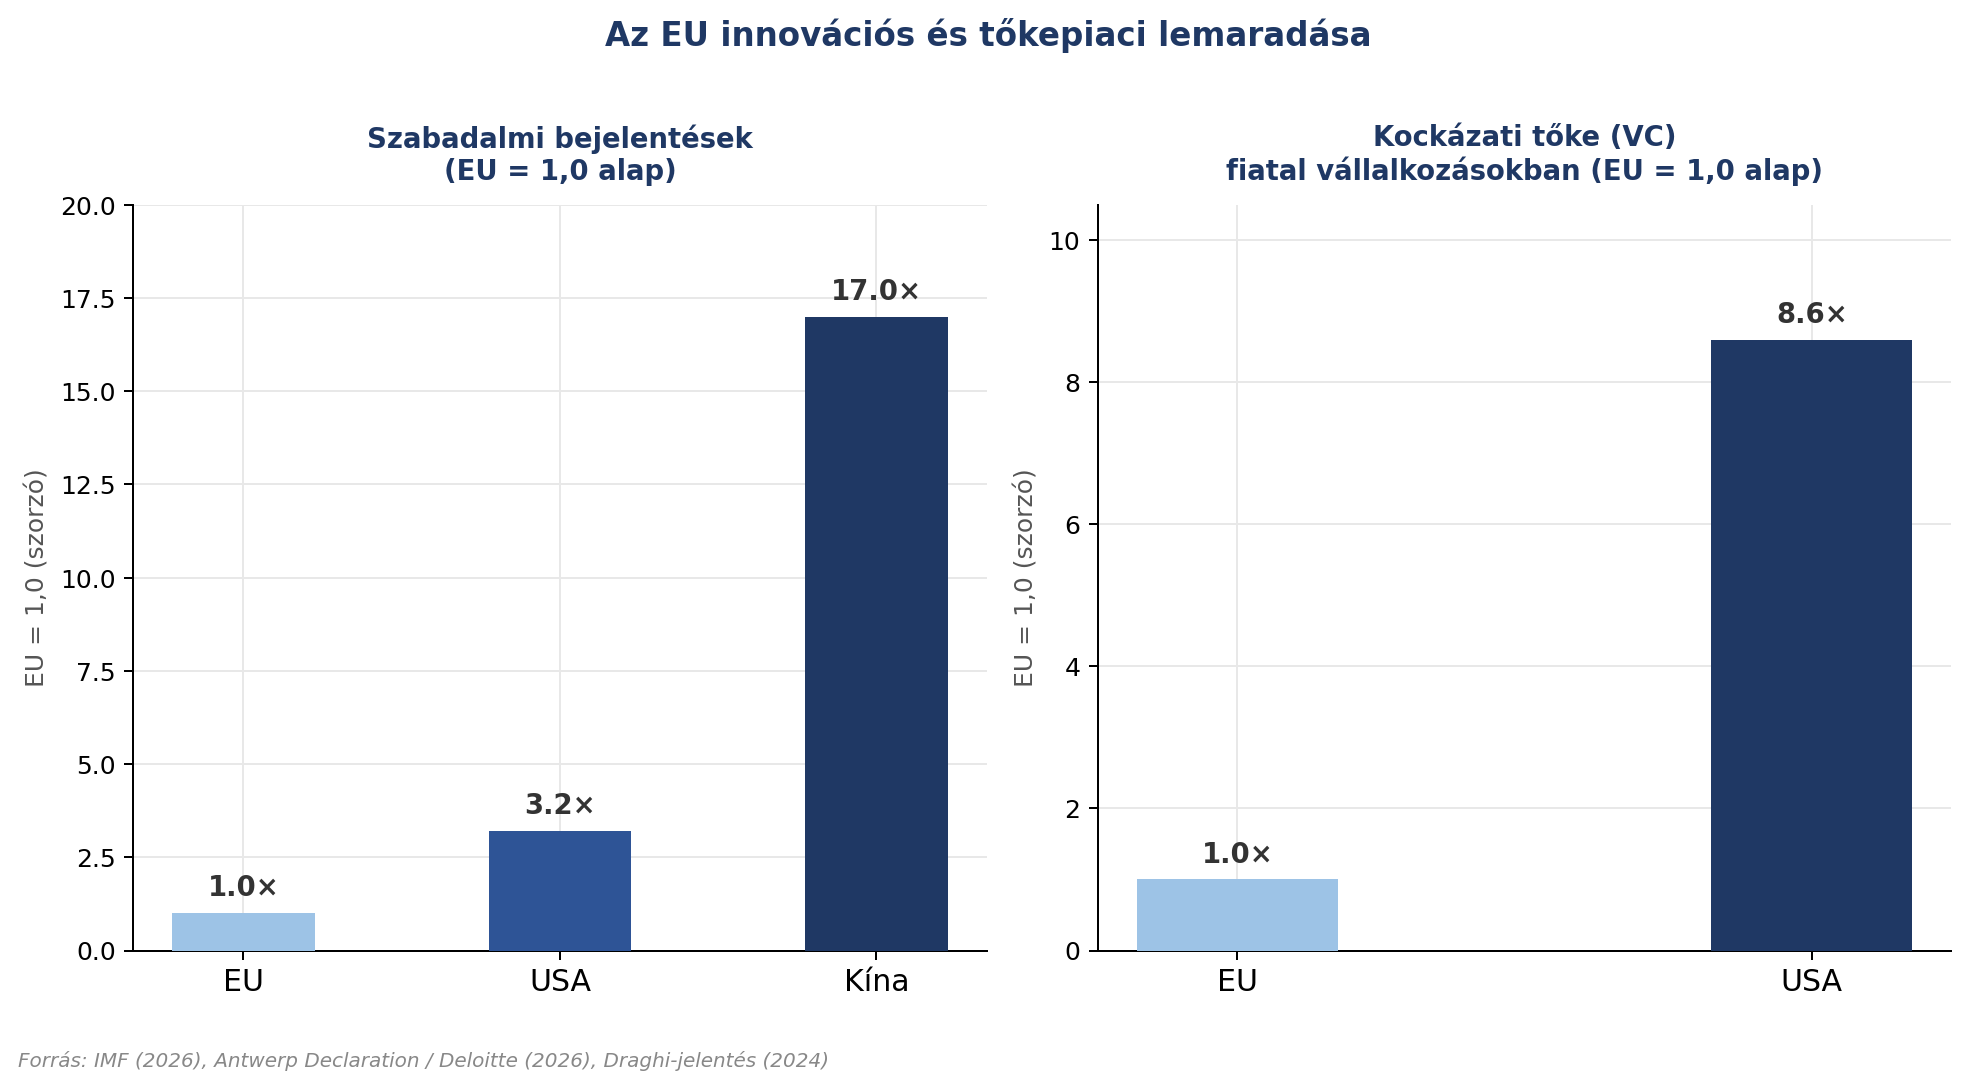
Az innováció területén a helyzet nem kevésbé aggasztó ugyanis a kínai vállalatok tizenhétszer annyi szabadalmi kérelmet nyújtanak be, mint az uniós szereplők, az EU innovációs teljesítménye 15 százalékponttal marad el az Egyesült Államoké mögött, miközben az európai kockázatitőke-piac töredéke az amerikainak.
A töredezett belső piac mint a lemaradás legfőbb oka
Az idézett anyagok közös alapvetése, hogy Európa versenyképességi hátránya nem elsősorban technológiai, hanem intézményi és strukturális természetű. A belső piac megmarad a legfontosabb, de még mindig kiaknázatlan növekedési tartaléknak. Az IMF számításai szerint az egységes piacon belüli nem tarifális akadályok egy 45 százalékos áruvámnak és 110 százalékos szolgáltatási vámnak felelnek meg, ami azt jelenti, hogy az EU saját tagállamai között akkora súrlódás van, mint amekkora egy közepes erősségű kereskedelmi hadviselés esetén szokásos más piacok felé. A Bruegel vonatkozó elemzése megállapítja, hogy az Unió azért termel annyi kis, öreg és alacsony növekedési potenciálú vállalatot, mert a tőke, a munkaerő és a termékek szabad áramlása elé tagállami szabályok, párhuzamos adatszabályozások és megkettőzött hatósági eljárások emelnek akadályt. A tagállami fragmentáció különösen súlyosan érinti a tőkepiacokat. A Savings and Investment Union keretrendszerének célja az, hogy az európai háztartások folyószámlán és alacsony hozamú betétekben parkoló, becsült tízbillió eurós megtakarítását produktív beruházásokba csatornázza át. A 2026 februárjában bejelentett One Europe, One Market menetrend szerint a cégek 48 órán belül digitálisan regisztrálhatnának és ugyanolyan jogi feltételekkel működhetnének az összes tagállamban, a tőkepiacok egységesítésének első szakasza pedig 2026 júniusára volt tervezett.
A Versenyképességi Iránytű
A Draghi-javaslatok bizottsági lefordítása az úgynevezett Versenyképességi Iránytű, amelyet 2025 januárjában tett közzé az Európai Bizottság. A Bruegel Zettelmeyer vezette elemzése ezt a dokumentumot a Draghi-tervek alacsony költségű változataként értékeli. Az Iránytű átveszi a legfontosabb horizontális reformelemeket, köztük a huszonnyolcadik rezsim koncepcióját, az egységes piaci akadályok lebontását és a tőkepiac-unió előmozdítását, ugyanakkor a nagy összegű közös adósságkibocsátás és az EU-szintű iparpolitikai beruházás terén lényegesen visszafogottabb a Draghi-tervnél. Az Iránytű iparpolitikai ambíciói ezzel párhuzamosan egyúttal kiterjedtebbek a versenyjoggal kapcsolatban, ami feszültséget teremt a belső piaci logika és az európai bajnok vállalatok mesterséges méretezésének kísértése között. A Bruegel elemzői két strukturális kockázatot azonosítanak. Az egyik az, hogy a horizontális reformintézkedések elvesznek a tagállami és bürokratikus érdekek súlya alatt, ahogy ez a múltban is ismételten megtörtént. A másik az, hogy az iparpolitikai aktivizmus ellenkezőjét éri el annak, amit céloz, amint azt az Intel és a Northvolt európai beruházásait érintő kudarcok is jelzik. A brüsszeli kutatóközpont álláspontja szerint az EU versenyképességének leghatékonyabb motorja nem a válogatott iparágakba irányuló állami forrás, hanem a termelékenységet átfogóan emelő horizontális szabályozási és piaci reform.
Energia, a tartós versenyhátrány
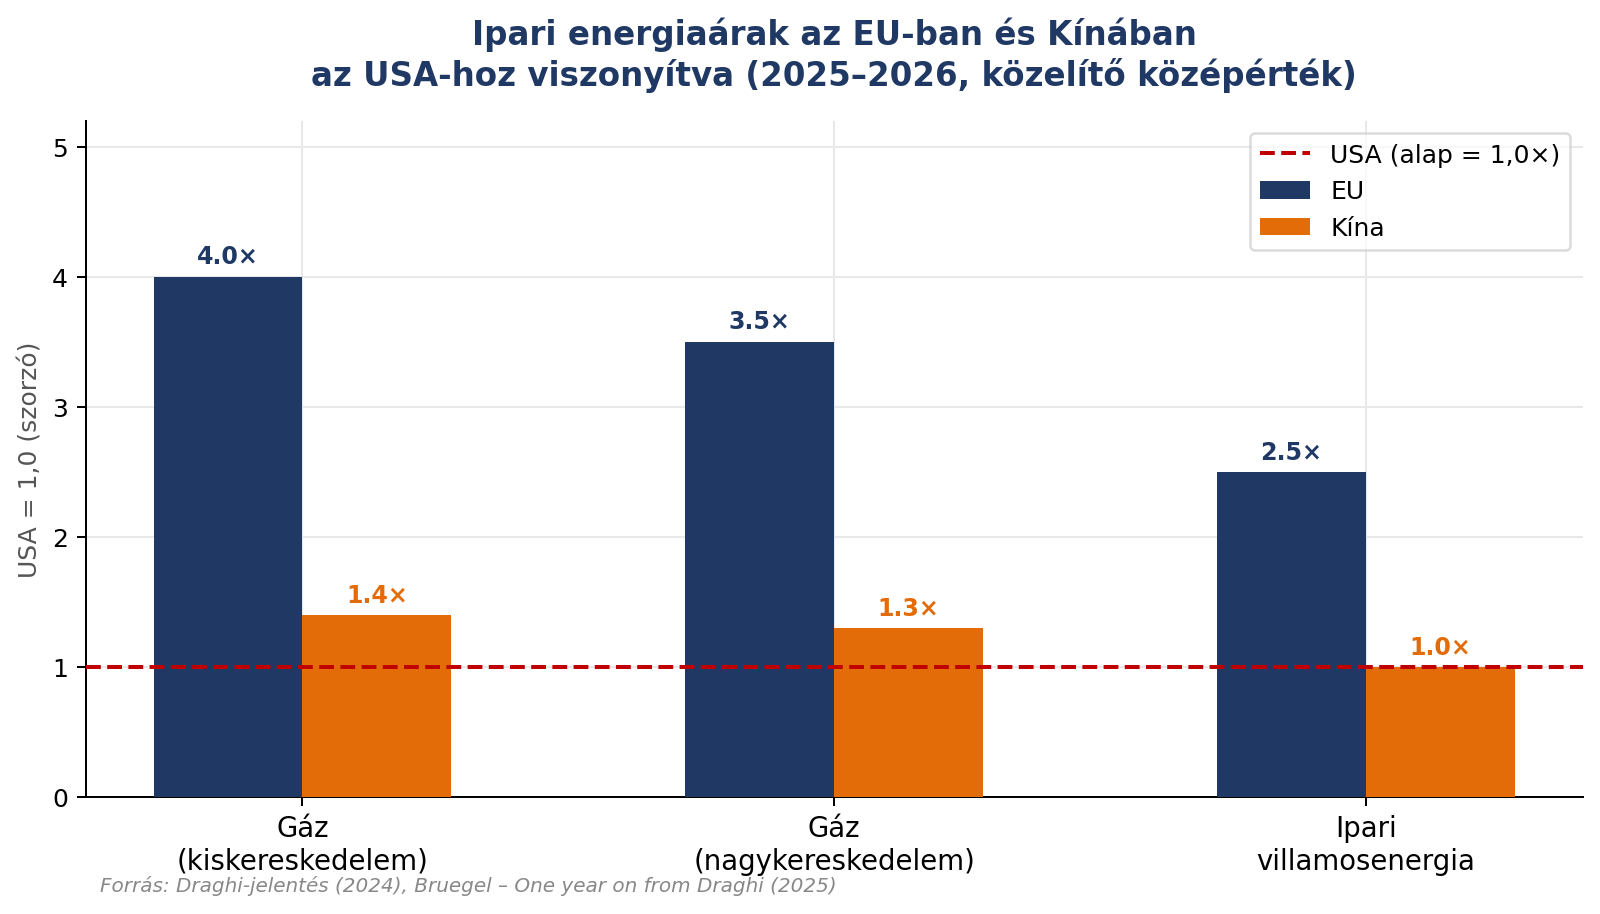
Az Európai Unió energiaköltség-hátránya az egyik legjobban dokumentált és legmakacsabb strukturális probléma. A gáz kiskereskedelmi és nagykereskedelmi ára az EU-ban jelenleg háromtól ötszörösére rúg az egyesült államokbeli szintnek képest, míg az ipari villamosenergia-ár kettőtől háromszoros hátrányban van mind az USA, mind Kína viszonylatában. A Bruegel 2025. szeptemberi értékelése szerint a Bizottság energiastratégiájának iránya összhangban van a Draghi-ajánlásokkal, ám a tényleges intézményi lépések, különösen az európai villamosenergia-piac mélyebb integrációja és az energiapiaci governance megújítása, egyelőre késlekednek. A 2025 februárjában közzétett Affordable Energy Action Plan tartalmazza a hosszú távú vásárlási megállapodásokra vonatkozó ösztönzőket, a megvalósítás azonban 2026 közepéig nem haladt a tervek szerint.
A 2026-os ETS-felülvizsgálat ebben a kontextusban különleges politikai téttel bír. A Bruegel Mramor és Tagliapietra által készített elemzése amellett érvel, hogy az EU kibocsátáskereskedelmi rendszere valójában nem ellensége, hanem szövetségese az ipari versenyképességnek, és az intézmény gyengítése a hosszú távú beruházási ösztönzőket rombolná le. Az iparlobbi nyomása azonban szembemegy ezzel az érvrendszerrel, és a politikai mérleg 2026 közepén még nyitott.
A 2028-2034-es költségvetés mint versenyképességi program
Az Európai Versenyképességi Alap a következő többéves pénzügyi keret sarokpontja, és 2028-ban lép hatályba. A tervek szerint tizenhat jelenlegi programot von össze, beleértve a Horizon Europe-ot, és a Clean Industrial Deal pénzügyi végrehajtóeszközeként is funkcionálni fog. Az Európai Parlament tájékoztatója szerint az alap léptéke önmagában nem elegendő az uniós beruházási rés bezárásához, de megfelelően fókuszált, koordinált és tőkeáttételes felhasználás esetén érdemi hatást fejthet ki. A 2028-ig tartó időszak ezért részben az intézményi viták és a tárgyalások időszaka, részben viszont az elvesztegetett évek logikáját hordozza magában a versenyképességi reformok szempontjából. Az Európai Parlament kutatóháza rámutat, hogy a mostani kötelezettségek strukturálisan is kihívást jelentenek. Az EU NATO-tagállamai 2025 júniusában elvben vállalták a GDP-arányos védelmi kiadások évi öt százalékra való emelését, ebből három és fél százalék közvetlen védelmi tétel lenne. Ezek a kötelezettségek eleve szűk mozgástérrel rendelkező közpénzügyi rendszerekre hárulnak, és közvetlen feszültségbe kerülnek a versenyképességi beruházások igényeivel.
Kritikai értékelés
Az uniós versenyképességi vitában néhány évvel ezelőtt a diagnózis maga volt a vitatott elem, ma viszont szinte teljes az egyetértés abban, hogy az EU gazdasági potenciálja lassan csökken, és a technológiai, tőkepiaci és energetikai lemaradás valódi és sürgető. Ez intellektuálisan komoly előrelépés. A vita 2026-ra két lényeges kérdésre szűkült le. Az egyik az, hogy a reform politikai gazdaságtana kompatibilis-e a szükséges gyorsasággal. A tagállami vétójogok, a kohéziós és mezőgazdasági pénzek elosztási vitái, a védelmi kiadások feletti alku és az iparpolitikai aktivizmus politikai vonzereje együtt olyan intézményi közeget teremtenek, amelyben a valódi egységes piaci reform rendre az ígéretek szintjén ragad. A Bruegel elemzői konklúziója szerint a szükséges reformok mindegyike ismert, a végrehajtás politikai ösztönzői azonban gyengék, mert a haszonélvezők kicsik és szétszórtak, a vesztesek viszont szervezettek és láthatók. A másik kérdés az, hogy a versenyképességi menetrend nem veszíti-e el a maga kohézióját a védelmi, klíma- és kereskedelempolitikai sokkokkal telített geopolitikai közegben. Az IMF 2026-os növekedési előrejelzése szerint a globális GDP-növekedés három és három tized százalék körül alakul, az euróövezet ennél lényegesen lassabban bővül, és az USA gazdaságával szembeni különbség tartósnak látszik. Ebben a környezetben a versenyképességi reformok nem lehetnek önmagukban elegendők, amennyiben az külső sokkokat nem sikerül kezelni. Az uniós intézmények eddig nem mutatták meggyőzően, hogy a strukturális reform és a rövid távú válságkezelés egyszerre kezelhető politikai kapacitással.
Következtetés
Európa versenyképességi válsága 2026-ban az ígéretek és az eredmények közötti feszültség fázisában van. A Draghi-terv diagnózisa helyes és széles körben elfogadott, az intézményi válaszok belső logikája koherens, a szükséges reformok iránya többé-kevésbé konszenzuálisan tisztázott. A belső piac mély integrációja, a tőkepiacok egységesítése, az energetikai infrastruktúra fejlesztése és a szabályozási terhek csökkentése mind olyan lépések, amelyekre elegendő analitikus alap és politikai szándéknyilatkozat áll rendelkezésre. A valódi teszt nem a szándékok, hanem a végrehajtás lesz, és erre a 2026-2027-es ablak döntő fontosságú. Ha ez a lehetőség hasonlóan zárul, mint az uniós versenyképességi programok korábbi generációi, Európa tíz év múlva várhatóan még mélyebb strukturális lemaradást fog örökölni magának.
Források
- ‘One Europe, One Market’: The Commission’s last competitiveness push. (2026. 02. 23.). Link: https://www.euronews.com/my-europe/2026/02/23/one-europe-one-market-the-commissions-last-attempt-to-boost-competitiveness
- Európai Bizottság. Savings and Investments Union strategy. (2025. 03. 19.). Link: https://commission.europa.eu/news-and-media/news/savings-and-investments-union-better-financial-opportunities-eu-citizens-and-businesses-2025-03-19_en
- Európai Bizottság. The Draghi report: one year on. (2025. 09. 16.). Link: https://commission.europa.eu/topics/competitiveness/draghi-report/one-year-after_en
- Európai Parlament Think Tank. Can the European Competitiveness Fund deliver? (2026. 01. 26.). Link: https://www.europarl.europa.eu/thinktank/en/document/BUDG_BRI(2026)783711
- Európai Parlament Think Tank. Strategic autonomy, competitiveness and supply chain resilience in the EU. Briefing. (2026. 01. 26.). Link: https://www.europarl.europa.eu/thinktank/en/document/ECTI_BRI(2026)779844
- Europe Can Regain Its Productivity Edge by Scaling Up. IMF Blog. (2026. 03. 12.). Link: https://www.imf.org/en/blogs/articles/2026/03/12/europe-can-regain-its-productivity-edge-by-scaling-up
- Reforming under pressure: Europe’s agenda for robust growth and higher productivity. Speech. (2026. 03. 11.). Link: https://www.imf.org/en/news/articles/2026/03/11/sp031026-ak-ie-university-madrid
- Mramor, Thomas és Simone Tagliapietra. Europe’s emissions trading system is an ally, not an enemy, of industrial competitiveness. Bruegel Analysis 03/2026. Link: https://www.bruegel.org/analysis/europes-emissions-trading-system-ally-not-enemy-industrial-competitiveness
- Tagliapietra, Simone et al. One year on from Draghi, where does EU energy policy stand? Bruegel First Glance. (2025. 09. 18.). Link: https://www.bruegel.org/first-glance/one-year-draghi-where-does-eu-energy-policy-stand
- Zettelmeyer, Jeromin, Scott Morton, Fiona M. és Simone Tagliapietra. Not yet Trump-proof: an evaluation of the European Commission’s emerging policy platform. Bruegel Policy Brief. Link: https://www.bruegel.org/policy-brief/not-yet-trump-proof-evaluation-european-commissions-emerging-policy-platform
- Zettelmeyer, Jeromin. Draghi on a shoestring: the European Commission’s Competitiveness Compass. Bruegel Analysis. (2025). Link: https://www.bruegel.org/analysis/draghi-shoestring-european-commissions-competitiveness-compass